Le dirigeant qui détient seul le capital de sa société a toujours disposé d’un levier d’optimisation simple : choisir la part de son revenu qu’il perçoit en rémunération et celle qu’il perçoit en dividendes.
La contribution différentielle sur les hauts revenus (CDHR) change-t-elle la donne ?
La réponse est oui. Mais pas dans le sens qu’on imagine spontanément.
Le principe de la CDHR
Créée par la loi de finances pour 2025 et codifiée à l’article 224 du CGI, la CDHR a été prorogée et aménagée par la loi de finances pour 2026. Elle s’applique désormais jusqu’à l’imposition des revenus de l’année au titre de laquelle le déficit public repassera sous 3 % du PIB.
Son objet est d’assurer une imposition minimale de 20 %, hors prélèvements sociaux, des foyers dont le revenu de référence excède 250 000 € pour une personne seule et 500 000 € pour un couple soumis à imposition commune.
La contribution est égale à la différence, lorsqu’elle est positive, entre 20 % du revenu de référence (le revenu fiscal de référence retraité, sans application du quotient) et la somme de l’impôt sur le revenu, de la CEHR et des prélèvements libératoires, majorée de 12 500 € pour un couple et de 1 500 € par personne à charge. Une décote atténue la contribution entre 250 000 € et 330 000 € de revenu pour une personne seule, et entre 500 000 € et 660 000 € pour un couple.
Qui est réellement visé ?
Un contribuable dont les revenus sont imposés au barème progressif atteint très vite un taux moyen supérieur à 20 % : au-delà de quelques centaines de milliers d’euros, l’essentiel de son revenu est taxé aux tranches de 41 % et 45 %.
En revanche, les dividendes soumis à la flat tax ne supportent que 12,8 % d’impôt sur le revenu, auxquels s’ajoute la CEHR au taux de 3 % ou 4 %.
Sont donc visés, en pratique, les contribuables dont les dividendes imposés au PFU constituent une part importante du revenu.
C’est précisément le profil du dirigeant qui a optimisé sa rémunération.
L’arbitrage rémunération/dividendes avant la CDHR
Le dirigeant qui détient l’intégralité du capital peut arbitrer librement entre rémunération et dividendes.
La rémunération est imposée au barème progressif et supporte des cotisations sociales. Mais elle est déductible du résultat imposable de la société et génère donc une économie d’IS.
Les dividendes, à l’inverse, ne sont pas déductibles de l’IS. Ils bénéficient en contrepartie d’un taux d’imposition plus favorable.
L’optimum se situe au point où le coût marginal de la rémunération (barème et cotisations, diminués de l’économie d’IS) rejoint celui du dividende. Pour un célibataire sans autre revenu, il a intérêt à se verser une rémunération jusqu’à un niveau de l’ordre de 90 K€ ; le surplus est appréhendé sous forme de dividendes. Pour un couple, ce seuil dépend des revenus du conjoint et des autres revenus du foyer, qui déterminent la tranche marginale à laquelle la rémunération supplémentaire sera imposée.
Pourquoi la CDHR impose de reconsidérer cet arbitrage
L’impôt sur le revenu payé sur la rémunération a une contrepartie : l’économie d’IS.
La CDHR n’en a aucune.
Dès lors que l’optimisation conduit à payer de la CDHR, il devient plus intéressant de transférer une partie du revenu des dividendes vers la rémunération : l’impôt supplémentaire au barème est en partie compensé par l’économie d’IS, et il vient en diminution de la CDHR.
L’ajustement consiste donc à dégrader volontairement l’optimisation rémunération/dividendes, afin qu’une part plus importante du revenu soit imposée au barème de l’IR, jusqu’au point où la CDHR disparaît.
Exemple 1 : un célibataire sans autre revenu
Hypothèses : dirigeant TNS détenant 100 % du capital, résultat de la société avant rémunération de gérance et IS de 800 000 €, appréhendé en totalité par le dirigeant (rémunération et dividendes), aucun autre revenu.
La première colonne fait apparaître, à titre indicatif, l’appréhension de la totalité du budget sous forme de rémunération. La deuxième correspond à l’optimum rémunération/dividendes tel qu’il se présenterait si la CDHR n’existait pas, ainsi que la CDHR qu’il génère. La troisième est le nouvel optimum compte tenu de la CDHR.
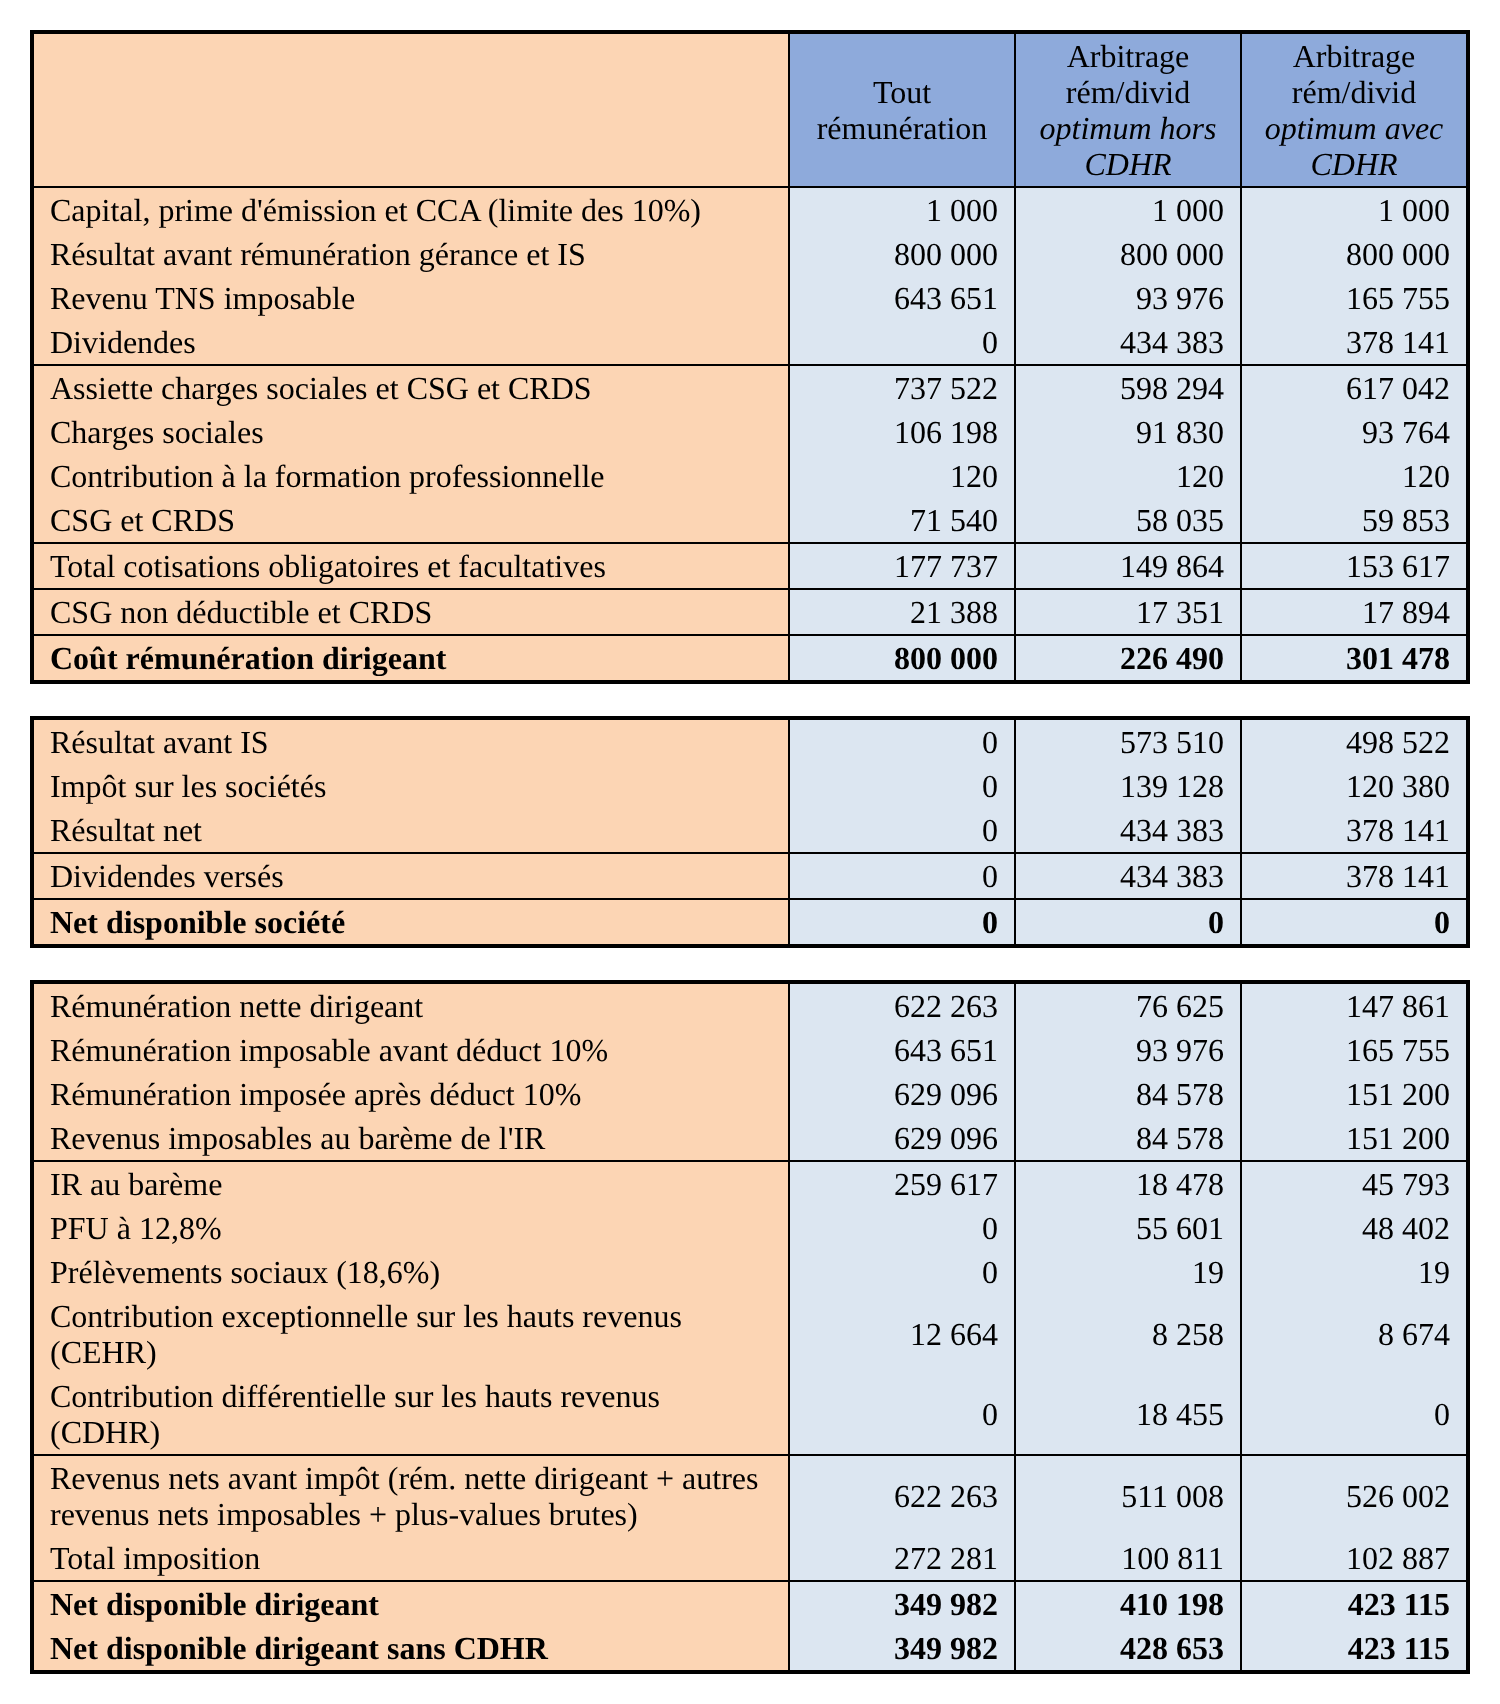
Sans la CDHR, l’optimum aurait procuré au dirigeant un net disponible de 428 653 €.
Avec la CDHR, ce même mix génère une contribution de 18 455 € et ramène le net disponible à 410 198 €.
En portant le revenu TNS imposable de 93 976 € à 165 755 € et en réduisant corrélativement les dividendes, la CDHR disparaît et le net disponible remonte à 423 115 €.
Le gain par rapport au mix non revu est de 12 917 €. Le coût résiduel de la CDHR, par rapport à une situation où elle n’existerait pas, n’est plus que de 5 538 €, soit moins du tiers de la contribution initialement due.
Exemple 2 : un couple avec 100 K€ de revenus salariés
Hypothèses : résultat de la société avant rémunération de gérance et IS de 1 000 000 €, le conjoint percevant 100 000 € de salaires.
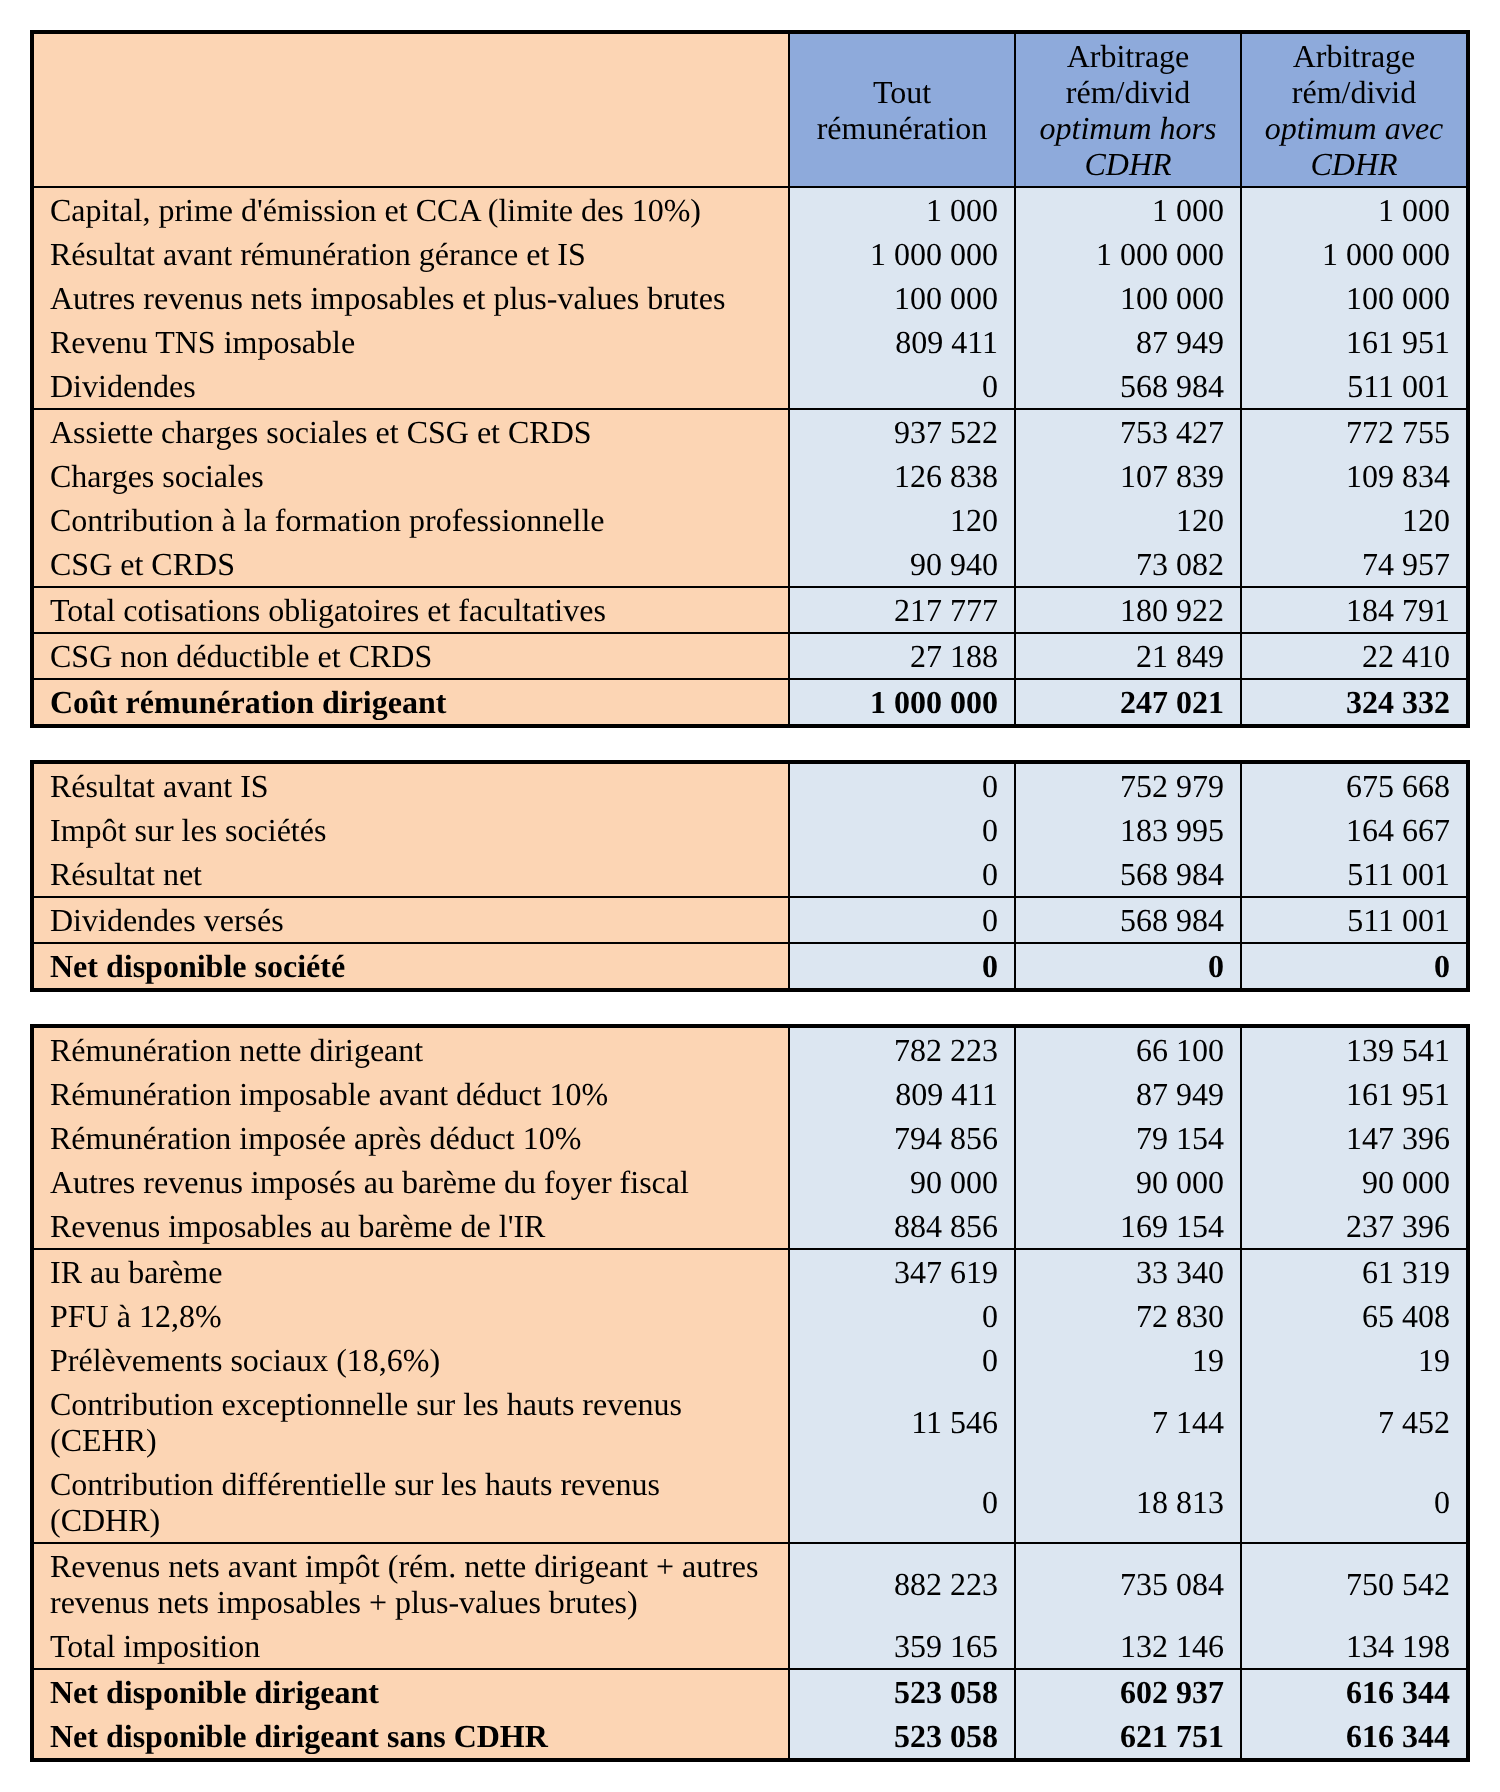
On notera d’abord que l’optimum sans CDHR conduit à une rémunération plus faible que pour le célibataire (87 949 € contre 93 976 €) : les salaires du conjoint relèvent la tranche marginale du foyer.
Le raisonnement est ensuite identique. L’optimum initial génère 18 813 € de CDHR. En portant le revenu TNS imposable à 161 951 €, la CDHR disparaît et le net disponible passe de 602 937 € à 616 344 €, soit un gain de 13 407 €. Le coût résiduel par rapport à un monde sans CDHR est de 5 407 €.
Ce que montrent ces simulations
La nouvelle optimisation reste moins efficace que ce qu’elle aurait été sans la CDHR.
Pour autant, elle est beaucoup moins coûteuse que si le mix rémunération/dividendes n’avait pas été revu : dans les deux exemples, environ 70 % de la contribution est neutralisée.
Le dirigeant n’a donc aucun intérêt à « subir » la CDHR. L’arbitrage se raisonne exercice par exercice, en fonction du résultat de la société, des revenus du conjoint et des autres revenus du foyer, ce qui suppose une simulation au cas par cas.
Une contribution qui rapporte moins, mais qui rapporte quand même
Le rapport présenté le 23 septembre 2026 par Philippe Juvin, rapporteur général du budget, l’a confirmé : la CDHR aurait rapporté 520 M€ au titre de 2025, pour 2 Md€ attendus.
Les explications officielles sont connues. La CDHR figurait dans le projet de loi de finances pour 2025, qui n’a pu être adopté avant la fin de l’année en raison de la censure du 4 décembre 2024 ; elle n’a été instituée que par la loi n° 2025-127 du 14 février 2025, ce qui a laissé aux contribuables concernés tout le loisir de gonfler leurs dividendes en 2024. Présentée comme temporaire, elle incitait en outre à reporter les distributions sur les années suivantes, pari perdu puisque la loi de finances pour 2026 l’a prorogée, mais en fait peu de personnes pensaient que la contribution serait véritablement temporaire.
L’arbitrage rémunération/dividendes en est vraisemblablement une autre, absente du débat.
Mais s’arrêter au produit de la CDHR serait trompeur.
Dans l’exemple du célibataire, la CDHR effectivement perçue tombe à zéro. Or l’IR au barème augmente de 27 315 €, les cotisations sociales de 3 753 € et la CEHR de 416 €. Ces hausses sont en partie absorbées par la baisse de l’IS (18 748 €) et du PFU (7 199 €), mais le solde reste positif pour les finances publiques : 5 538 €, exactement le coût résiduel supporté par le dirigeant.
Autrement dit, même lorsque les contribuables l’évitent, la CDHR remplit vraisemblablement une partie de son objectif : elle fait remonter le revenu imposé au barème progressif et l’assiette des cotisations sociales. Son rendement réel ne se lit pas dans la seule ligne budgétaire qui porte son nom.
Simulations réalisées pour un dirigeant TNS ; les résultats dépendent de la situation propre à chaque foyer et doivent être recalculés au cas par cas.